Como notario, el enfoque basado en riesgo decide cuántas horas le dedicas a cada expediente, qué documentos le pides al cliente y quién dictamina tu cumplimiento cada año. También te da los argumentos para una visita del SAT. Un banco aplica el mismo principio, pero conoce a su cliente durante años; tú lo ves una vez, el día de la firma.
El paso a paso para construir la matriz está en Matriz de Riesgos LFPIORPI: Qué Es y Cómo Implementarla en tu Notaría. Aquí van las razones por las que el tema te toca de cerca.
El principio del GAFI
La Recomendación 1 de las 40 Recomendaciones del GAFI pide a cada país y a cada sujeto obligado identificar, evaluar y entender sus riesgos de lavado de dinero y financiamiento al terrorismo. Con esa evaluación en la mano, cada uno reparte sus recursos de cumplimiento en proporción al riesgo.
En tu notaría eso se traduce así:
- Con un cliente de riesgo alto, pides más documentos y verificas más.
- Con un cliente de riesgo bajo, integras un expediente simplificado y le ahorras trámites que no aportan nada.
- En ambos casos, dejas la decisión por escrito, con criterios que un auditor pueda revisar.
El cumplimiento por casillas hace lo opuesto: aplica el mismo formulario a la familia que hereda la casa de los abuelos y a la sociedad recién constituida que compra tres departamentos en efectivo a través de un apoderado.
Siete razones por las que te toca a ti
1. El GAFI te considera guardián del sistema
El GAFI clasifica la actividad notarial como Actividad o Profesión No Financiera Designada (APNFD). Sus Recomendaciones 22 y 23 te extienden las obligaciones de debida diligencia y de reporte cuando intervienes en compraventas de inmuebles, en la creación o administración de personas morales y en fideicomisos.
Las redes de lavado usan esos mismos actos. Con un inmueble estacionan grandes sumas en un activo estable, y con una sociedad mercantil esconden a quien controla los recursos. Tú das fe pública a esos actos, y por eso el estándar internacional te llama gatekeeper: lo que pasa por tu protocolo sale con certeza jurídica.
La LFPIORPI recoge esa lógica en el artículo 17, fracción XII, que convierte tu fe pública en actividad vulnerable. El enfoque basado en riesgo te da el criterio para decidir a qué clientes revisas con más cuidado.
2. Desde agosto de 2026 la ley lo exige
Hasta 2026, muchas notarías trataban el enfoque como una buena intención. La SHCP publicó el Acuerdo 115/2026 en el DOF el 7 de agosto de 2026 y lo volvió obligación concreta:
| Disposición de las Reglas de Carácter General | Qué exige |
|---|---|
| Capítulo II Quáter | Una metodología propia de evaluación de riesgos, con valores por indicador, alineada a la Evaluación Nacional de Riesgos y revisada cuando menos cada 12 meses. |
| Capítulo III Bis | Clasificar a cada cliente en mínimo tres grados de riesgo y reevaluarlo al menos cada seis meses. |
| Artículo 37 Bis | Incluir la metodología como apartado del Manual de Políticas Internas. |
| Artículo 41 | Mecanismos automatizados que conserven el histórico de cambios de grado de riesgo por no menos de diez años. |
Con estas reglas, el SAT te va a pedir la evaluación de riesgo de cada cliente y la razón de cada clasificación, además del expediente y el acuse del aviso. El paquete completo está desglosado en LFPIORPI: reformas a sus Reglas de Carácter General.
3. Ves al cliente una sola vez
Un banco sigue a su cliente durante años y ve sus depósitos, sus retiros y sus cambios de conducta. A muchos de tus clientes los ves una sola vez, el día de la firma.
Las reglas lo reconocen. El artículo 3, fracción XIV excluye la fe pública del concepto de "relación de negocios", y el artículo 23 Ter 1 dispone que, cuando solo hay un acto, integres el perfil transaccional con la información de ese acto.
Tu oportunidad de detectar algo raro ocurre antes del otorgamiento, con la información que tienes en ese momento. Con una metodología bien diseñada aprovechas esa ventana. Sin ella, tu equipo llena el expediente después de la firma, cuando ya no sirve para decidir nada.
4. El grado de riesgo fija el costo de cada expediente
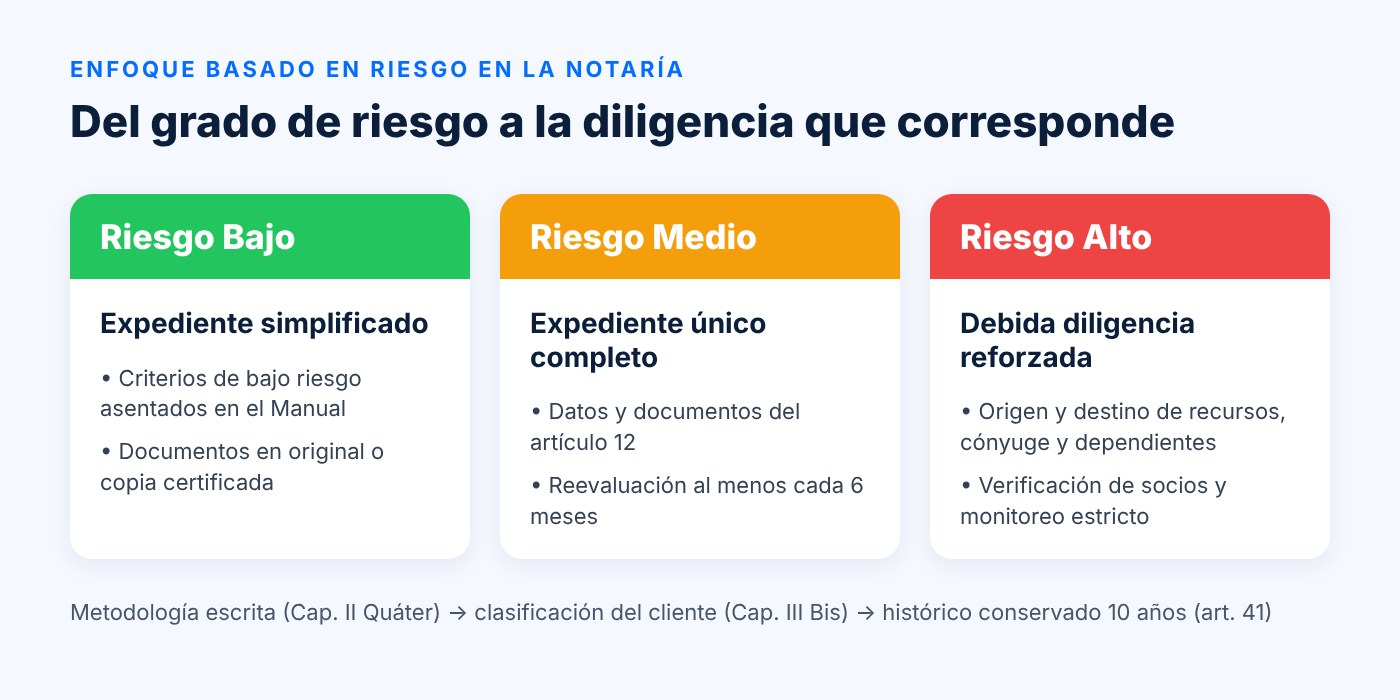
En una notaría con alto volumen, la proporcionalidad se mide en horas de ventanilla, de abogados y de archivo. Las reglas ligan el grado de riesgo con el expediente:
| Grado de riesgo | Expediente que corresponde |
|---|---|
| Bajo | Expediente simplificado, con documentos en original o copia certificada por fedatario, siempre que los criterios de bajo riesgo estén asentados en el Manual. |
| Medio | Expediente único completo del artículo 12. |
| Alto | Debida diligencia reforzada: cuestionario de origen y destino de recursos, datos del cónyuge y dependientes económicos, verificación de socios y monitoreo más estricto. |
Sin metodología escrita no puedes justificar el expediente simplificado, y tu equipo acaba pidiendo todo a todos. Con ella concentras el esfuerzo en los casos que lo ameritan. El contenido de cada expediente está en Expediente Único de Identificación.
5. Tu propio riesgo decide quién te dictamina
El Capítulo XIV creó un dictamen anual sobre la efectividad de tu cumplimiento. Si el riesgo propio de tu notaría es bajo o medio, lo puede emitir un área de control interno independiente del Representante Encargado de Cumplimiento. Si es alto, necesitas un auditor externo con certificación vigente de la UIF.
La forma en que mides tu riesgo define qué auditoría contratas cada año, y sin metodología no sabes en cuál de los dos supuestos estás parado.
6. Tu metodología es tu defensa ante el SAT
Ningún sistema de prevención atrapa todos los casos. Una notaría diligente puede formalizar un acto en el que participó alguien a quien después investigan. En una visita, el SAT revisa si aplicaste la diligencia que tu propia metodología exigía para ese cliente.
Para responder esa revisión necesitas una evaluación documentada, fechada y consistente. Si te falta, los incumplimientos se encadenan: el artículo 53 de la LFPIORPI prevé multas de 200 a 2,000 UMA por incumplir las obligaciones del artículo 18, y el artículo 54 de 10,000 a 65,000 UMA por omitir avisos. A eso súmale el daño a la reputación de tu fe pública.
El SAT también aplica un enfoque basado en riesgo a los sujetos obligados. Su modelo de supervisión califica a cada uno para decidir a quién visita y toma en cuenta el nivel de cumplimiento detectado. Si gestionas bien tu riesgo, bajas la probabilidad de recibir una visita.
7. Tienes información que nadie más tiene
En la firma ves al comprador, al vendedor, el inmueble, el precio, la forma de pago, la estructura de la sociedad y el poder con el que comparece cada parte. Con ese cruce detectas señales que por separado pasarían desapercibidas:
- un precio que se aleja del valor de mercado;
- pagos en efectivo o de terceros ajenos a la operación;
- sociedades de reciente creación, sin actividad aparente, que adquieren inmuebles de alto valor;
- poderes amplios otorgados a personas sin relación clara con el poderdante;
- clientes que son Personas Políticamente Expuestas o que aparecen en listas restringidas;
- operaciones fraccionadas que, acumuladas, rebasan los umbrales de aviso.
Con tu metodología le asignas un peso a cada señal y defines en qué casos actúas. Desde la reforma, cuando reconoces una conducta inusitada tienes 24 horas para presentar el aviso, aunque la operación no alcance el umbral o ni siquiera llegue a celebrarse.
Errores comunes en la notaría
- Copiar una matriz genérica. Las reglas piden una metodología propia, construida con al menos 12 meses de datos reales de tu notaría. La matriz de un banco o de otra notaría no refleja tu mezcla de actos ni tu zona.
- Evaluar después de firmar. En un servicio de un solo acto, la evaluación posterior llega tarde. Hazla antes del otorgamiento.
- Clasificar sin dejar rastro. Si no registras qué indicadores evaluaste, quién revisó y en qué fecha, un auditor va a tratar esa clasificación como inexistente.
- No actualizar. Revisa la metodología al menos cada 12 meses y el grado de cada cliente al menos cada seis. Si usas una hoja de cálculo que sobrescribes, pierdes el histórico que el artículo 41 te obliga a conservar diez años.
- Rechazar por sistema a los clientes de riesgo alto. El enfoque te pide aplicarles diligencia reforzada y documentarla. Si decides rechazarlos, tu Manual tiene que justificar esa política.
★ Lo más importante de este artículo
Evalúa el riesgo donde ya trabajas
El enfoque basado en riesgo funciona cuando tu equipo evalúa a cada cliente antes de la firma, dentro del flujo normal de trabajo, y la evidencia queda registrada en ese momento.
En Nuvigant resolvemos eso para notarías y corredurías mexicanas: clasificación de clientes por grado de riesgo con registro histórico de cada cambio, expedientes digitales de identificación según el anexo aplicable, búsqueda automática en listas de sanciones y en el listado del artículo 38 antes de cada acto, identificación del beneficiario controlador, alertas y acumulación de operaciones por periodo, y control de avisos dentro de plazo.
Cuando llegue la auditoría o el requerimiento, ya tienes la evidencia desde el día de la operación.
Por dónde empezar
Si tu notaría aún no tiene una metodología formal, sigue este orden:
- Mide tu operación. Extrae los últimos 12 meses de operaciones por tipo de acto, monto, medio de pago, tipo de cliente y ubicación.
- Escribe tus criterios. Define indicadores, pesos y bandas de riesgo. Puedes partir de nuestra matriz editable de evaluación de riesgos y de la plantilla del Manual de Políticas Internas.
- Clasifica a tus clientes y liga cada grado con su expediente. La ficha de clasificación de clientes por grado de riesgo te ayuda a dejar constancia.
- Agenda las revisiones y prepara la auditoría interna y el dictamen anual, que entregas a más tardar el último día hábil de marzo.
Para repasar los fundamentos, lee también Los pilares de un programa de prevención de lavado de dinero.
¿Quieres ver cómo Nuvigant te ayuda a aplicar el enfoque basado en riesgo en tu notaría, desde la clasificación de clientes hasta la evidencia para el dictamen anual? Contáctanos aquí y un especialista se comunicará contigo.
Preguntas frecuentes
¿Qué es el enfoque basado en riesgo en prevención de lavado de dinero?
Es el principio de la Recomendación 1 del GAFI: cada sujeto obligado identifica, evalúa y entiende sus riesgos de lavado de dinero y financiamiento al terrorismo, y aplica medidas proporcionales a ellos. Con un cliente de riesgo alto aplica diligencia reforzada; con uno de riesgo bajo, medidas simplificadas.
¿El enfoque basado en riesgo es obligatorio para los notarios en México?
Sí. El Acuerdo 115/2026, que la SHCP publicó en el DOF el 7 de agosto de 2026, reformó las Reglas de Carácter General de la LFPIORPI. Quien realiza actividades vulnerables, incluida la fe pública notarial del artículo 17, fracción XII, debe tener una metodología de evaluación de riesgos documentada y clasificar a cada cliente en al menos tres grados de riesgo.
¿Por qué el GAFI considera al notario un actor clave contra el lavado de dinero?
El GAFI clasifica la actividad notarial como Actividad o Profesión No Financiera Designada (APNFD). El notario da fe pública a compraventas de inmuebles, constituciones de sociedades, fideicomisos y poderes, los actos que más usan las redes de lavado, y por eso el estándar internacional lo trata como guardián (gatekeeper) del sistema.
¿Qué gana una notaría con aplicar bien el enfoque basado en riesgo?
Con un cliente clasificado como de riesgo bajo puede integrar un expediente simplificado. Si su riesgo propio es bajo o medio, un área de control interno puede emitir el dictamen anual en lugar de un auditor externo certificado. Y ante una visita del SAT, la metodología escrita y aplicada le sirve como evidencia de diligencia.
¿Qué pasa si la notaría trata a todos sus clientes igual?
Si aplica el mínimo a todos, deja sin detectar ni documentar los casos de riesgo alto y se expone a multas. Si aplica el máximo a todos, gasta horas de trabajo en clientes de bajo riesgo. En ambos casos incumple el Capítulo II Quáter de las Reglas de Carácter General, que exige una metodología escrita.